
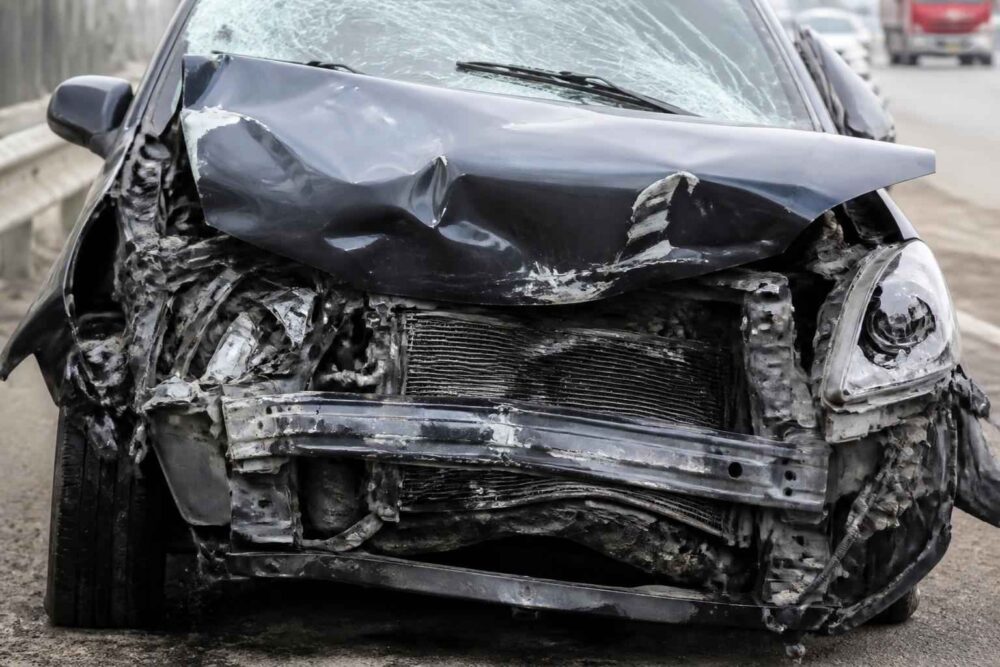
Szkoda całkowita AC nie zawsze oznacza, że samochód jest doszczętnie zniszczony i nie można go naprawić. W autocasco często decyduje rachunek ekonomiczny zapisany w ogólnych warunkach ubezpieczenia: koszt naprawy przekracza określony procent wartości pojazdu. Najważniejsze dla właściciela są wtedy trzy liczby: wartość auta przed szkodą, koszt naprawy oraz wartość pozostałości.
Decyzję ubezpieczyciela warto traktować jak dokument do sprawdzenia, a nie jak ostateczny werdykt. Błąd w wycenie wyposażenia, stanu pojazdu albo wraku może zmienić wypłatę o kilka, a nawet kilkanaście tysięcy złotych.
Co to jest szkoda całkowita AC i kiedy ubezpieczyciel ją orzeka
W ubezpieczeniu autocasco szkoda całkowita jest przede wszystkim pojęciem umownym. Jej definicja wynika z OWU, czyli ogólnych warunków ubezpieczenia konkretnego towarzystwa, oraz z wybranego wariantu polisy. Przepisy nie ustanawiają jednego, obowiązującego dla wszystkich polis AC progu procentowego.
Najczęściej ubezpieczyciel uznaje szkodę za całkowitą, gdy przewidywany koszt naprawy przekracza 70% wartości samochodu sprzed zdarzenia. Spotykane są jednak progi niższe lub wyższe, na przykład 60%, 65%, 75% albo 80%. Nie wystarczy więc sprawdzić ogólnej informacji na stronie internetowej ubezpieczyciela. Trzeba sięgnąć do OWU obowiązującego w dniu zawarcia umowy.
W praktyce należy porównać koszt naprawy z wartością pojazdu ustaloną na dzień szkody. Przykładowo, przy wartości auta wynoszącej 50 000 zł i progu 70%, granica wynosi 35 000 zł. Jeżeli kalkulacja naprawy opiewa na 38 000 zł, ubezpieczyciel może zakwalifikować zdarzenie jako szkodę całkowitą z AC, nawet gdy warsztat technicznie byłby w stanie samochód odbudować.
Znaczenie mają również zapisy dotyczące amortyzacji części, udziału własnego, wariantu serwisowego lub kosztorysowego oraz sposobu ustalania wartości pojazdu. Czasem ubezpieczyciel analizuje koszt naprawy według części oryginalnych, a czasem według zamienników lub cen wskazanych w konkretnym systemie kalkulacyjnym. To właśnie dlatego sama suma na kosztorysie nie wystarcza do oceny decyzji.
Ważne: przekroczenie progu z OWU nie oznacza automatycznie, że pojazd jest fizycznie nienaprawialny. Najczęściej chodzi o nieopłacalność naprawy według zasad przyjętych w polisie. Zanim zaakceptujesz wyliczenie, sprawdź konkretny próg, definicję wartości pojazdu i sposób ustalenia pozostałości.
Szkoda całkowita ekonomiczna a techniczna – kluczowe różnice
Szkoda całkowita ekonomiczna występuje wtedy, gdy naprawa jest możliwa z technicznego punktu widzenia, ale jej koszt przekracza limit określony w OWU. Samochód może po naprawie odzyskać sprawność, lecz ubezpieczyciel rozlicza zdarzenie metodą różnicową: wypłaca wartość auta przed szkodą pomniejszoną o wartość pozostałości.
Szkoda techniczna oznacza natomiast takie zniszczenie, przy którym bezpieczne przywrócenie pojazdu do ruchu jest niemożliwe albo nieuzasadnione z powodów konstrukcyjnych. Przykładem może być poważne naruszenie elementów nośnych. Ocena nie powinna opierać się wyłącznie na wyglądzie samochodu. Przy uszkodzeniach konstrukcji, układu kierowniczego, hamulcowego lub zawieszenia potrzebna jest fachowa diagnoza.
Te pojęcia nie zawsze są używane przez ubezpieczycieli identycznie. Dlatego w decyzji należy sprawdzić, czy „szkoda całkowita” oznacza rozliczenie ekonomiczne, czy twierdzenie o braku możliwości bezpiecznej naprawy.
Szkoda całkowita z AC a OC – porównanie zasad i progów
| Kryterium | AC | OC sprawcy |
|---|---|---|
| Charakter ubezpieczenia | Dobrowolne, oparte na umowie i OWU | Obowiązkowe, regulowane ustawą |
| Próg szkody całkowitej | Wynika z OWU, często 70%, ale może wynosić około 60–80% | Co do zasady koszt naprawy przekracza wartość auta |
| Sposób rozliczenia | Zwykle wartość pojazdu przed szkodą minus wartość pozostałości | Także rozliczenie różnicowe przy uznaniu szkody całkowitej |
| Podstawa decyzji | Umowa, OWU, suma ubezpieczenia i kalkulacja | Przepisy dotyczące odpowiedzialności odszkodowawczej i orzecznictwo |
Najczęstsze nieporozumienie polega na przenoszeniu zasad z OC na autocasco. W OC sprawcy przyjmuje się co do zasady, że szkoda całkowita występuje wtedy, gdy koszt naprawy przekracza wartość pojazdu sprzed wypadku, czyli próg wynosi około 100%. W AC próg jest zwykle niższy, ponieważ zakres ochrony i sposób rozliczeń strony ustalają w umowie.
Przy szkodzie z OC poszkodowany nie wybiera warunków polisy sprawcy. Przy AC decydująca jest treść własnej umowy. Dwie osoby z podobnie uszkodzonymi samochodami mogą więc otrzymać odmienne rozliczenia, jeżeli kupiły różne warianty autocasco.
Jeżeli decyzja powołuje się na próg 70%, sprawdź, czy dotyczy on właśnie Twojego OWU i czy porównano koszt naprawy z właściwą wartością pojazdu. Niektóre polisy odmiennie traktują szkody kradzieżowe, uszkodzenia przez żywioły lub pojazdy objęte stałą sumą ubezpieczenia.
Jak ubezpieczyciel wylicza odszkodowanie przy szkodzie całkowitej z AC
Podstawowym mechanizmem jest metoda dyferencyjna, nazywana także różnicową. W uproszczeniu wzór wygląda następująco:
odszkodowanie = wartość pojazdu bezpośrednio przed szkodą – wartość pozostałości
Jeżeli samochód był wart 50 000 zł, a wrak oszacowano na 15 000 zł, wypłata wyniesie 35 000 zł. Pozostałości pozostają własnością ubezpieczonego. Aby odzyskać pełną wartość sprzed szkody, właściciel powinien sprzedać je za kwotę zbliżoną do przyjętej przez towarzystwo.
Najpierw ustala się wartość rynkową pojazdu na dzień poprzedzający zdarzenie. Rzeczoznawca lub likwidator może korzystać z systemów eksperckich, takich jak Eurotax czy Info-Ekspert. Analizuje między innymi markę, model, rocznik, przebieg, wersję silnikową, wyposażenie, historię serwisową, liczbę właścicieli i stan techniczny. Znaczenie mają także korekty za ponadstandardowe wyposażenie, wcześniejsze uszkodzenia lub ponadprzeciętny stan auta.
Drugim elementem jest wartość pozostałości. Może zostać ustalona na podstawie kalkulacji części i podzespołów, cen rynkowych albo aukcji pozostałości. Sama informacja, że „wrak uzyskał ofertę 15 000 zł”, nie zawsze wystarcza. Trzeba sprawdzić, czy była to realna, wiążąca oferta, czy jedynie wynik wewnętrznego modelu aukcyjnego. Istotne są kompletność pojazdu, możliwość odbioru, dokumenty, stan silnika i skrzyni biegów oraz zakres uszkodzeń.
Wycena może być związana ze stałą sumą ubezpieczenia albo gwarantowaną sumą ubezpieczenia. Nazwy i skutki tych rozwiązań zależą od OWU. Zwykle mają ograniczać problem spadku wartości pojazdu w czasie trwania polisy, ale nie oznaczają w każdej sytuacji automatycznej wypłaty całej zadeklarowanej kwoty. Nadal mogą obowiązywać udział własny, franszyza, wyłączenia, potrącenia oraz rozliczenie pozostałości.
Dlatego kontrola decyzji powinna obejmować nie tylko końcową kwotę. Poproś o pełną kalkulację, dane przyjęte do wyceny i podstawę ustalenia wartości wraku. Jeżeli nie wiesz, jak odczytać korekty, można zlecić analizę niezależnemu rzeczoznawcy motoryzacyjnemu. Przy małej różnicy koszt opinii może być nieopłacalny, ale przy dużej rozbieżności często dostarcza konkretnego materiału do reklamacji.
Praktyczny przykład wyliczenia odszkodowania metodą dyferencyjną
Załóżmy, że wartość samochodu przed szkodą wynosiła 50 000 zł, a koszt naprawy oszacowano na 38 000 zł. Przy progu 70% z OWU naprawa przekracza limit 35 000 zł, więc ubezpieczyciel kwalifikuje zdarzenie jako ekonomiczną szkodę całkowitą.
Jeśli wartość wraku ustalono na 15 000 zł, odszkodowanie wynosi 35 000 zł. Właściciel powinien następnie uzyskać około 15 000 zł ze sprzedaży pozostałości. Jeżeli w praktyce najwyższa udokumentowana oferta wynosi tylko 9 000 zł, realna strata względem przyjętego modelu to 6 000 zł. Tę różnicę można podnieść w odwołaniu, przedstawiając dowody, że wycena wraku była zawyżona.
Co zrobić z wrakiem po orzeczeniu szkody całkowitej z AC
Po wypłacie odszkodowania wrak nie przechodzi automatycznie na własność towarzystwa. Zasadniczo pozostaje własnością ubezpieczonego, który musi zdecydować, co z nim zrobić. Dostępne są trzy drogi: sprzedaż pozostałości, przekazanie auta do stacji demontażu albo naprawa na własny koszt.
Sprzedaż może odbyć się samodzielnie albo za pośrednictwem kontaktów przekazanych przez ubezpieczyciela. W AC towarzystwo nie ma ustawowego obowiązku znalezienia kupca, choć często korzysta z aukcji pozostałości. Jeżeli otrzymasz ofertę, sprawdź, czy jest wiążąca, jak długo obowiązuje i kto ponosi koszt transportu. Oferta nieuwzględniająca odbioru uszkodzonego samochodu może w praktyce oznaczać niższą cenę niż wskazana w decyzji.
Przed sprzedażą przygotuj umowę, dokumenty pojazdu i informację o stanie technicznym. Nie ukrywaj poważnych uszkodzeń. Prawidłowy opis zmniejsza ryzyko późniejszego sporu z kupującym. Jeśli auto ma zostać rozebrane, również warto zachować fotografie i dokumenty potwierdzające jego stan w dniu sprzedaży.
Kasacja jest właściwym rozwiązaniem, gdy pojazd nie ma realnej wartości handlowej albo jego naprawa byłaby niebezpieczna. Należy wybrać legalną stację demontażu lub punkt zbierania pojazdów, który wystawia dokument potwierdzający przyjęcie auta. Złomowanie w przypadkowym miejscu może utrudnić wyrejestrowanie i stworzyć problem z odpowiedzialnością za pojazd.
Naprawa jest możliwa, jeżeli uszkodzenia da się usunąć zgodnie ze sztuką, a konstrukcja samochodu zachowa wymagany poziom bezpieczeństwa. Sam fakt, że kosztorys ubezpieczyciela przekroczył próg z OWU, nie zakazuje naprawy. Trzeba jednak uwzględnić późniejsze badanie techniczne, dostępność części, jakość wykonania oraz trudności z ponownym ubezpieczeniem AC.
Naprawa samochodu po szkodzie całkowitej a dodatkowe badanie techniczne
Po poważnym zdarzeniu samochód może podlegać dodatkowemu badaniu technicznemu. Dotyczy to sytuacji, w których uszkodzeniu uległy elementy mające wpływ na bezpieczeństwo, w szczególności konstrukcja nośna, układ hamulcowy, kierowniczy, zawieszenie albo nadwozie. W przepisach funkcjonuje pojęcie szkody istotnej, odnoszące się do uszkodzeń elementów bezpieczeństwa ruchu.
Nie każda ekonomiczna szkoda całkowita oznacza automatycznie taki sam zakres formalności. O tym, czy wymagane jest dodatkowe badanie, decyduje rzeczywisty zakres uszkodzeń oraz procedura przewidziana w przepisach i dokumentach pojazdu. Przed powrotem na drogę warto skonsultować auto z okręgową stacją kontroli pojazdów, a nie ograniczać się do oceny warsztatu.
Zachowaj faktury za części i naprawę, fotografie uszkodzeń oraz dokumentację pomiarów konstrukcji. Mogą być potrzebne przy badaniu, sprzedaży auta albo próbie zawarcia kolejnej polisy.
Jak wyrejestrować auto po kasacji i odzyskać składkę ubezpieczeniową
Po oddaniu samochodu do legalnej stacji demontażu właściciel otrzymuje dokument potwierdzający demontaż lub przyjęcie niekompletnego pojazdu, zależnie od sytuacji. Stacja może również unieważnić tablice rejestracyjne i odpowiednie dokumenty. Zakres dokumentów zależy od sposobu zakończenia sprawy, dlatego przed wizytą w urzędzie sprawdź wymagania właściwego wydziału komunikacji.
W typowym przypadku potrzebne są: wniosek o wyrejestrowanie, dokument tożsamości, dowód rejestracyjny, tablice rejestracyjne oraz zaświadczenie ze stacji demontażu. Jeżeli działa pełnomocnik, potrzebne będzie także pełnomocnictwo. Brak dowodu rejestracyjnego albo tablic powinien być wyjaśniony w urzędzie, ponieważ mogą być wymagane dodatkowe dokumenty.
- Odbierz ze stacji demontażu dokument potwierdzający legalne przyjęcie pojazdu.
- Ustal w wydziale komunikacji aktualną listę wymaganych dokumentów i złóż wniosek o wyrejestrowanie.
- Po uzyskaniu potwierdzenia wyrejestrowania przekaż jego kopię ubezpieczycielowi wraz z wnioskiem o rozliczenie niewykorzystanego okresu OC.
- Zachowaj potwierdzenia z urzędu, stacji demontażu i towarzystwa ubezpieczeniowego.
Wniosek o wyrejestrowanie po demontażu składa się co do zasady w terminie 30 dni od wystąpienia podstawy do wyrejestrowania. Konkretne wymagania proceduralne mogą się zmieniać, dlatego warto sprawdzić je w urzędzie właściwym dla miejsca rejestracji pojazdu.
Po wyrejestrowaniu można wystąpić o zwrot niewykorzystanej części składki OC. Zwrot dotyczy okresu, w którym ochrona nie była już potrzebna, i nie następuje automatycznie w każdej sytuacji. Ubezpieczyciel może wymagać dokumentu potwierdzającego wyrejestrowanie oraz informacji o numerze rachunku.
Wypłata z AC za szkodę całkowitą nie oznacza, że można od razu porzucić samochód lub oddać go na złom. Najpierw uporządkuj dokumentację, sprawdź rozliczenie i zachowaj dowody dotyczące stanu pojazdu. Zbyt szybka kasacja może utrudnić późniejsze wykazanie, że wartość wraku została zawyżona.
Jak napisać odwołanie od decyzji ubezpieczyciela o szkodzie całkowitej
Odwołanie, a formalnie reklamacja, powinno opierać się na liczbach i dokumentach. Samo stwierdzenie „odszkodowanie jest za niskie” zwykle nie wystarczy. Trzeba wskazać, która wartość została ustalona nieprawidłowo: wartość pojazdu sprzed szkody, koszt naprawy albo wartość pozostałości.
W pierwszej kolejności przeanalizuj decyzję i poproś o brakujące dokumenty. Sprawdź wyposażenie, przebieg, wersję nadwozia, datę pierwszej rejestracji, korekty za stan pojazdu oraz przyjętą sumę ubezpieczenia. Porównaj te dane z dokumentami zakupu, historią serwisową, fakturami i fotografiami sprzed szkody.
Jeśli problemem jest zawyżona wartość wraku, przeprowadź możliwie rzetelną próbę sprzedaży. Przygotuj opis uszkodzeń, fotografie, numer VIN ukryty w zakresie wymaganym do bezpiecznej publikacji oraz informację o lokalizacji pojazdu. Zbierz odpowiedzi od kilku potencjalnych kupujących. Jeżeli nikt nie potwierdzi ceny przyjętej przez ubezpieczyciela, zachowaj wiadomości, daty kontaktów i proponowane kwoty.
- decyzję i pełną kalkulację szkody;
- kopię OWU z zaznaczonym progiem szkody całkowitej;
- wycenę niezależnego rzeczoznawcy, jeśli różnica jest istotna;
- porównywalne oferty sprzedaży sprawnych samochodów do wykazania wartości rynkowej;
- oferty lub odpowiedzi kupujących dotyczące pozostałości;
- fotografie auta, wyposażenia i uszkodzeń;
- faktury, dokumenty serwisowe i dowody ponadstandardowego wyposażenia.
W piśmie wskaż numer szkody, datę decyzji i kwotę, której żądasz. Opisz konkretnie błąd, na przykład: „w wycenie pominięto automatyczną klimatyzację i pakiet wyposażenia”, „przyjęta wartość wraku nie znajduje potwierdzenia w żadnej wiążącej ofercie” albo „kalkulacja zastosowała niewłaściwy próg wynikający z OWU”. Dołącz dowody i poproś o ponowne rozliczenie metodą dyferencyjną.
Przykładowy układ reklamacji może wyglądać następująco: oznaczenie ubezpieczonego i szkody, wskazanie zaskarżonej decyzji, opis zastrzeżeń, własne wyliczenie, lista załączników oraz jednoznaczny wniosek o dopłatę. Nie trzeba pisać długiego eseju. Lepsze będzie kilka dobrze udokumentowanych zarzutów niż ogólne oskarżenia o zaniżanie odszkodowań.
Przy znacznej różnicy warto zamówić opinię niezależnego rzeczoznawcy motoryzacyjnego. Opinia powinna odpowiadać na konkretne pytania: jaka była wartość auta przed zdarzeniem, czy uwzględniono wyposażenie, czy koszt naprawy wyliczono według właściwych założeń oraz jaka jest realna wartość pozostałości. Rzeczoznawca nie gwarantuje wygranej, ale może uporządkować materiał dowodowy.
Reklamację składa się kanałem wskazanym przez ubezpieczyciela: elektronicznie, pocztą albo w placówce. Zachowaj potwierdzenie nadania. Jeżeli odpowiedź nie rozwiąże sprawy, można rozważyć kontakt z Rzecznikiem Finansowym, mediację albo konsultację prawną. Przy wysokiej wartości sporu sposób dalszego działania powinien wynikać z dokumentów i konkretnego OWU.
Konsekwencje szkody całkowitej dla przyszłego ubezpieczenia AC
Wypłata odszkodowania może zakończyć obecną umowę AC zgodnie z jej warunkami. Nie należy zakładać, że niewykorzystana część składki zostanie automatycznie zwrócona. W wielu umowach wypłata do wysokości sumy ubezpieczenia powoduje wygaśnięcie ochrony, a składka za pozostały okres nie podlega zwrotowi. Decydujące są jednak zapisy konkretnej polisy.
Jeżeli samochód zostanie naprawiony, jego wcześniejsza szkoda może utrudnić zakup kolejnego autocasco. Ubezpieczyciel może wymagać dodatkowych zdjęć, oględzin, dokumentów naprawy i badania technicznego. Niektóre zakłady odmówią ochrony albo zaproponują mniej korzystne warunki dla auta po poważnym uszkodzeniu. Cena może wzrosnąć nie tylko z powodu historii kierowcy, lecz także ze względu na ryzyko związane z pojazdem.
Dlatego przed naprawą warto policzyć pełny koszt: zakup części, robociznę, badania, transport, późniejszą utratę wartości i możliwość uzyskania AC. Tania odbudowa może wyglądać korzystnie na papierze, ale okazać się niepraktyczna, jeśli samochód będzie trudny do ubezpieczenia lub sprzedaży.
Po szkodzie całkowitej zachowaj kompletną dokumentację. Zdjęcia sprzed i po naprawie, faktury, pomiary oraz zaświadczenia ze stacji kontroli pojazdów zwiększają wiarygodność auta przy kolejnej polisie i przy ewentualnej sprzedaży.
Najważniejsza zasada jest prosta: nie akceptuj wyliczenia tylko dlatego, że pochodzi od ubezpieczyciela. Sprawdź OWU, próg procentowy, wartość pojazdu i realność ceny wraku. Jeżeli liczby się nie bronią, zbierz oferty, dokumenty i reklamację opartą na konkretnych różnicach. Przy istotnej kwocie skonsultuj sprawę z rzeczoznawcą lub prawnikiem, a przed kasacją albo naprawą zabezpiecz dowody dotyczące stanu samochodu.