
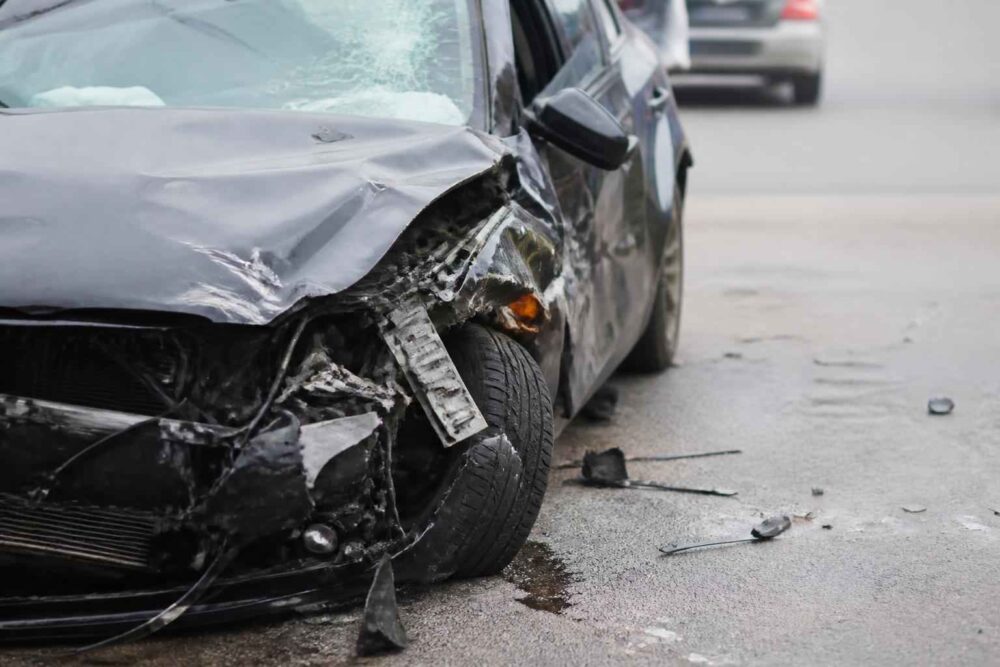
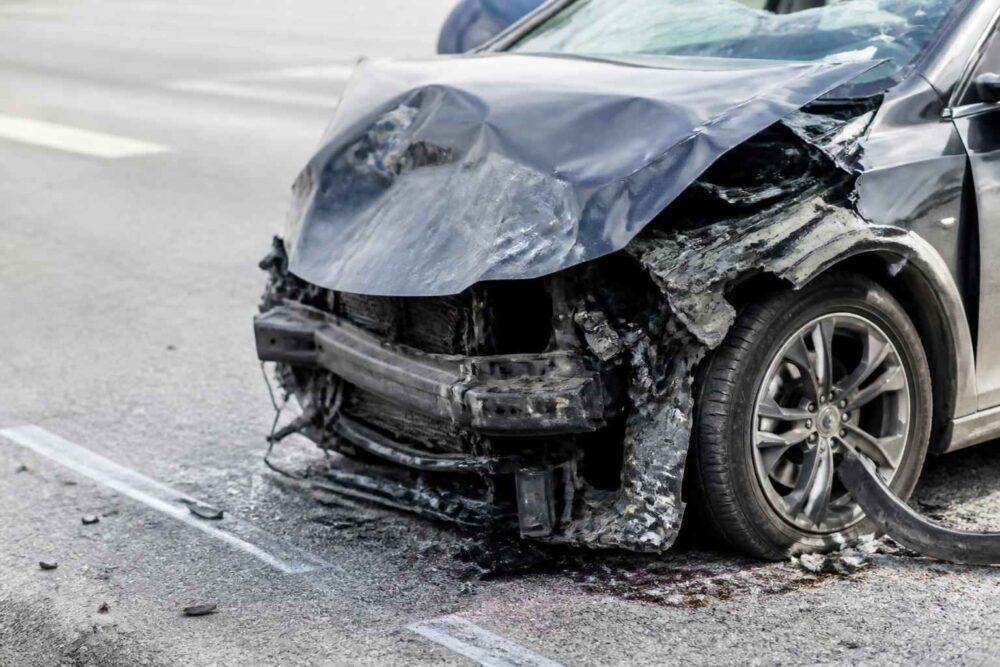
Przy szkodzie całkowitej z OC sprawcy najważniejszy nie jest sam procent podany w decyzji, lecz porównanie uzasadnionego kosztu naprawy z wartością pojazdu z dnia wypadku. Błąd w wycenie auta przed szkodą albo zawyżona wartość pozostałości może sprawić, że odszkodowanie będzie zbyt niskie, aby kupić samochód o podobnym standardzie.
W tym poradniku wyjaśniam, czym różni się rozliczenie z OC od autocasco, jak działa metoda dyferencyjna, co sprawdzić w kosztorysie i jak udokumentować odwołanie od decyzji ubezpieczyciela.
| Rodzaj ubezpieczenia | Próg szkody całkowitej | Sposób ustalenia |
|---|---|---|
| OC sprawcy | Koszt naprawy równy lub wyższy od wartości pojazdu, czyli około 100% | Porównanie ekonomicznie uzasadnionych kosztów naprawy z wartością auta w dniu zdarzenia |
| AC | Najczęściej 70%, ale decydują OWU | Zasady zapisane w konkretnej umowie autocasco |
| Wypłata przy szkodzie całkowitej z OC | Nie jest to automatycznie pełna wartość auta | Wartość pojazdu przed szkodą minus realna wartość pozostałości |
Szkoda całkowita z OC sprawcy – ile procent decyduje o jej orzeczeniu
W przypadku likwidacji szkody z ubezpieczenia odpowiedzialności cywilnej sprawcy przyjmuje się, że szkoda całkowita występuje wtedy, gdy koszt przywrócenia pojazdu do stanu sprzed wypadku jest równy jego wartości albo ją przekracza. W praktyce mówi się więc o progu 100 procent wartości auta.
Nie oznacza to jednak, że ubezpieczyciel może wpisać dowolną wartość kosztów naprawy i na tej podstawie zakończyć sprawę. Kosztorys powinien obejmować naprawę uzasadnioną technologicznie i ekonomicznie. Jeżeli rzeczywisty, racjonalnie ustalony koszt naprawy wynosi 90 procent wartości pojazdu, samo OC sprawcy nie daje ubezpieczycielowi podstawy do zastosowania niższego progu charakterystycznego dla AC.
Podstawą jest zasada pełnego naprawienia szkody oraz przepisy Kodeksu cywilnego, w szczególności art. 363. Poszkodowany powinien otrzymać środki pozwalające przywrócić majątek do stanu sprzed zdarzenia, bez wzbogacenia, ale również bez przerzucania na niego kosztu wypadku. Dlatego przy rozliczeniu z OC próg 70 procent nie może być automatycznie przenoszony z polisy autocasco.
Najważniejsza różnica: próg 70 procent jest zwykle warunkiem zapisanym w OWU AC. Przy OC sprawcy punktem odniesienia jest ekonomiczna możliwość naprawy, a nie wewnętrzna reguła z cudzej polisy autocasco.
W AC sytuacja wygląda inaczej. Strony zawierają umowę, w której OWU określają, od jakiego poziomu kosztów naprawy ubezpieczyciel uzna szkodę za całkowitą. Najczęściej spotykany próg wynosi 70 procent wartości samochodu, ale konkretne warunki mogą przewidywać inną wartość. Zawsze trzeba sprawdzić definicję szkody całkowitej w swojej polisie.
Warto odróżnić jeszcze dwie kwestie. Procent kosztu naprawy służy do ustalenia, czy naprawa jest ekonomicznie uzasadniona. Nie jest natomiast samodzielną podstawą do ustalenia wysokości odszkodowania. Gdy naprawa zostanie uznana za nieopłacalną, ubezpieczyciel przechodzi na rozliczenie różnicowe.
Jak ubezpieczyciel wylicza odszkodowanie przy szkodzie całkowitej
Przy szkodzie całkowitej z OC odszkodowanie najczęściej oblicza się metodą dyferencyjną, nazywaną również różnicową. Wzór jest prosty:
wartość pojazdu przed szkodą – wartość pozostałości = odszkodowanie
Przykładowo, jeżeli samochód przed wypadkiem był wart 40 000 zł, a pozostałości wyceniono na 13 000 zł, wypłata wyniesie 27 000 zł. Wrak pozostaje własnością poszkodowanego, dlatego teoretycznie ma on nadal majątek o wartości 13 000 zł.
Problem pojawia się wtedy, gdy samochód nie daje się sprzedać za kwotę przyjętą w kalkulacji. Sama liczba w systemie eksperckim nie dowodzi jeszcze, że wrak ma taką wartość rynkową. Jeżeli realny nabywca oferuje 8 000 zł, a ubezpieczyciel przyjął 13 000 zł, różnica obniża wypłatę o 5 000 zł. To właśnie ten element często wymaga szczegółowej weryfikacji.
Podobnie trzeba sprawdzić wartość auta sprzed szkody. Ubezpieczyciel może korzystać z systemów takich jak Eurotax czy Info-Ekspert, ale wynik zależy od danych wprowadzonych do programu. Znaczenie mają między innymi przebieg, wersja silnikowa, wyposażenie, liczba właścicieli, stan techniczny, historia serwisowa oraz wcześniejsze uszkodzenia.
Przy aucie firmowym albo leasingowanym trzeba dodatkowo ustalić kwestie podatkowe i własnościowe. Wartość netto lub brutto może zależeć od prawa do odliczenia VAT oraz sposobu rozliczania pojazdu w działalności. Przy leasingu odszkodowanie może być wypłacane zgodnie z prawami finansującego, a rozliczenie z leasingodawcą nie zawsze oznacza, że cała kwota trafi bezpośrednio do użytkownika auta. Umowę leasingu i dokumenty szkody warto przeanalizować przed zaakceptowaniem decyzji.
Pułapki w wycenie pojazdu – jak ubezpieczyciele zaniżają odszkodowania
Nie każda różnica między wyceną ubezpieczyciela a oczekiwaniami poszkodowanego oznacza błąd. Każdą pozycję trzeba jednak móc sprawdzić. Najczęstszy problem polega na tym, że kalkulacja wygląda profesjonalnie, ale zawiera niepełne albo niekorzystne dane.
Zaniżona wartość rynkowa auta
Wartość pojazdu przed wypadkiem powinna odpowiadać cenie, za którą można było kupić porównywalne auto na lokalnym rynku. W kosztorysie sprawdź przede wszystkim, czy wpisano prawidłową wersję wyposażenia, silnik, skrzynię biegów, rok produkcji, przebieg i liczbę drzwi. Brak fabrycznego wyposażenia dodatkowego może obniżyć wycenę o kwotę, która ma istotne znaczenie przy starszym samochodzie.
Ujemne korekty powinny mieć konkretne uzasadnienie. Samo ogólne określenie „ponadprzeciętne zużycie” nie wystarcza, jeśli przed wypadkiem samochód miał udokumentowany serwis, świeże opony, wymienione elementy zawieszenia albo dobry stan nadwozia. Faktury nie podnoszą wartości auta złotówka za złotówkę, ale pomagają wykazać jego rzeczywisty stan i ograniczyć bezpodstawne potrącenia.
Praktycznym materiałem porównawczym są ogłoszenia samochodów o podobnej wersji, przebiegu i wyposażeniu. Nie należy wybierać wyłącznie najdroższych ofert. Lepiej zebrać kilka porównywalnych pojazdów i opisać różnice. Cena ogłoszeniowa nie jest identyczna z ceną transakcyjną, ale może wskazać, że wycena ubezpieczyciela odbiega od rynku.
Zawyżony koszt naprawy
Drugim punktem kontroli jest kosztorys naprawy ubezpieczyciela. Zdarza się, że do obliczeń przyjmuje się najdroższe części oryginalne, wysokie stawki roboczogodziny albo zakres naprawy nieuwzględniający rzeczywistej technologii naprawy. Przy starszym pojeździe może to sztucznie podnieść koszt do poziomu przekraczającego 100 procent wartości auta.
Nie oznacza to, że ubezpieczyciel zawsze powinien stosować najtańsze zamienniki. Części muszą odpowiadać wymaganej jakości i pozwalać na bezpieczne przywrócenie pojazdu do stanu sprzed szkody. Jeżeli jednak kosztorys wykorzystuje wariant części lub stawkę serwisu, których nie da się uzasadnić konkretnym autem i zakresem naprawy, należy poprosić o wyjaśnienie oraz alternatywną kalkulację.
Sprawdź, czy kosztorys obejmuje wszystkie uszkodzenia ujawnione po demontażu. Jeżeli ubezpieczyciel wydał decyzję o szkodzie całkowitej na podstawie wstępnych, zawyżonych albo niepełnych założeń, można zakwestionować zarówno samą kwalifikację, jak i kwoty użyte do jej uzasadnienia.
Zawyżona wartość pozostałości
Wycena wraku powinna uwzględniać jego realny stan, kompletność, możliwość transportu, popyt na części i koszty demontażu. Samochód po poważnym wypadku nie jest równoważny sprawnemu pojazdowi z tego samego rocznika. Jeżeli w kalkulacji przyjęto cenę z aukcji, trzeba sprawdzić, czy była to rzeczywista oferta zakupu, czy jedynie wartość uzyskana w systemie.
Poproś o informację, na jakiej podstawie ustalono wartość pozostałości: kto złożył ofertę, na jakich warunkach, do kiedy była ważna i czy oferent odbiera samochód. Jeżeli ubezpieczyciel podaje wysoką cenę, ale nie wskazuje nabywcy gotowego ją zapłacić, jest to istotny argument do dalszej reklamacji.
Co zrobić z wrakiem samochodu po decyzji ubezpieczyciela
Po wypłacie odszkodowania pozostałości pojazdu co do zasady pozostają własnością poszkodowanego. Nie trzeba automatycznie przyjmować oferty ubezpieczyciela, ale decyzja o dalszym postępowaniu powinna uwzględniać bezpieczeństwo, koszty i możliwość udokumentowania wartości wraku.
Najprostsze rozwiązanie to sprzedaż uszkodzonego auta w całości. Przed zaakceptowaniem ceny porównaj ją z wyceną z decyzji. Jeżeli wrak ma sprawne, wartościowe podzespoły, możliwa jest także sprzedaż części, ale wymaga to czasu, miejsca i odpowiedzialności za prawidłowy opis elementów. W praktyce szybka sprzedaż poniżej wartości z kalkulacji może być uzasadniona, jeżeli auto jest trudne do transportu albo brakuje realnych kupców. Trzeba jednak zachować dowody takich prób.
Drugą drogą jest naprawa na własny rachunek. Jest ona dopuszczalna, lecz nie zawsze ekonomiczna. Przed rozpoczęciem prac warto uzyskać ocenę rzeczoznawcy lub warsztatu, zwłaszcza gdy uszkodzone zostały podłużnice, słupki, strefy zgniotu albo inne elementy konstrukcji nośnej. Po naprawie pojazd może wymagać dodatkowego badania technicznego, jeżeli zakres uszkodzeń obejmował elementy wpływające na bezpieczeństwo.
Trzecia możliwość to przekazanie samochodu do legalnej stacji demontażu pojazdów. Po uzyskaniu zaświadczeń można przeprowadzić procedurę wyrejestrowania. Warto sprawdzić, czy stacja ma wymagane uprawnienia i jakie dokumenty przyjmuje. Nie oddawaj auta bez potwierdzenia przekazania oraz ustalenia ceny i warunków płatności.
Jeżeli samochód jest w leasingu, użytkownik nie powinien samodzielnie sprzedawać wraku ani decydować o jego kasacji bez zgody właściciela lub finansującego. Najpierw trzeba zgłosić szkodę leasingodawcy, ustalić sposób rozliczenia odszkodowania i sprawdzić, czy umowa przewiduje dodatkowe ubezpieczenie różnicy między wartością pojazdu a saldem finansowania.
Jak zmusić ubezpieczyciela do pomocy w sprzedaży wraku
Wytyczne Komisji Nadzoru Finansowego dotyczące likwidacji szkód komunikacyjnych wskazują na potrzebę realnej pomocy poszkodowanemu w zagospodarowaniu pozostałości. Ubezpieczyciel nie powinien ograniczać się do wpisania kwoty wraku do kalkulacji i pozostawienia poszkodowanego z problemem sprzedaży.
Jeżeli nie możesz znaleźć kupca za wartość przyjętą w decyzji, napisz do ubezpieczyciela konkretnie: „proszę o wskazanie nabywcy gotowego kupić pozostałości za kwotę przyjętą w kalkulacji, z określeniem terminu, miejsca odbioru i warunków płatności”. Taka wiadomość jest lepsza niż ogólne stwierdzenie, że wycena jest zawyżona.
Skontaktuj się również z oferentem wskazanym na aukcji, jeżeli ubezpieczyciel ujawnił jego dane lub przekazał ofertę. Zapytaj, czy oferta nadal obowiązuje, czy obejmuje transport oraz czy cena jest kwotą brutto do wypłaty. Zachowaj e-maile, SMS-y i potwierdzenia rozmów. Jeżeli nabywca odmówi zakupu albo zaproponuje niższą kwotę, będzie to dowód, że wartość pozostałości została przyjęta zbyt wysoko.
Ubezpieczyciel powinien albo pomóc w sprzedaży wraku za przyjętą cenę, albo skorygować rozliczenie i wypłacić wyższe odszkodowanie. Nie należy jednak oczekiwać, że każda oferta z ogłoszenia automatycznie zastąpi profesjonalną wycenę. Liczy się spójny materiał: dokument decyzji, próby sprzedaży, odpowiedzi kupców i ewentualna opinia rzeczoznawcy.
Jak napisać skuteczne odwołanie od decyzji o szkodzie całkowitej
Odwołanie od decyzji o szkodzie całkowitej powinno wskazywać konkretne błędy, a nie ograniczać się do żądania „dopłaty”. Najpierw porównaj decyzję, kalkulację naprawy, wycenę wartości auta i wycenę pozostałości. Następnie określ, której pozycji dotyczy spór i jakiej kwoty żądasz.
- Zażądaj pełnych dokumentów – kalkulacji wartości pojazdu, kosztorysu naprawy, wykazu korekt, zdjęć oraz podstawy wyceny pozostałości.
- Zweryfikuj wartość auta – wskaż brakujące wyposażenie, błędny przebieg, niewłaściwą wersję lub nieuzasadnione potrącenia. Dołącz faktury za serwis, dokumentację przeglądów i porównywalne ogłoszenia.
- Sprawdź koszt naprawy – zakwestionuj nieuzasadnione części, stawki i zakres prac. Jeżeli twierdzisz, że naprawa jest możliwa, dołącz kalkulację warsztatu albo opinię techniczną.
- Podważ wartość wraku – przedstaw udokumentowane próby sprzedaży, odpowiedzi kupujących i niższe oferty. Poproś o wskazanie nabywcy gotowego zapłacić kwotę z decyzji.
- Sformułuj żądanie – wskaż oczekiwaną dopłatę albo zażądaj ponownego wyliczenia z użyciem prawidłowych danych.
Niezależny rzeczoznawca samochodowy może pomóc, gdy różnica jest duża, uszkodzenia są konstrukcyjne albo ubezpieczyciel podtrzymuje decyzję mimo dokumentów. Koszt opinii nie zawsze będzie opłacalny przy niewielkiej spornej kwocie, dlatego najpierw warto przeanalizować, czy jedna korekta wartości auta lub wraku rzeczywiście zmieni wynik o więcej niż koszt ekspertyzy.
Reklamację można złożyć elektronicznie, pisemnie albo w inny sposób dopuszczony przez ubezpieczyciela. Co do zasady odpowiedź powinna nadejść w ciągu 30 dni. W sprawie szczególnie skomplikowanej termin może zostać wydłużony do 60 dni, ale ubezpieczyciel powinien poinformować o przyczynach opóźnienia i przewidywanym terminie odpowiedzi. Po wyczerpaniu reklamacji można rozważyć pomoc Rzecznika Finansowego, rzeczoznawcy lub prawnika. Przy wysokiej wartości sporu interpretacja dokumentów przez specjalistę jest bezpieczniejsza niż samodzielne formułowanie wiążących argumentów prawnych.
Samochód zastępczy przy szkodzie całkowitej z OC sprawcy – jak długo przysługuje
Poszkodowany może korzystać z auta zastępczego, jeżeli samochód jest mu rzeczywiście potrzebny, a wynajem pozostaje w związku ze szkodą. Przy szkodzie całkowitej okres ten nie kończy się automatycznie w dniu wydania decyzji ani w dniu wypłaty odszkodowania.
W świetle orzecznictwa Sądu Najwyższego znaczenie ma czas niezbędny do uzyskania środków i realnego nabycia porównywalnego pojazdu. Nie oznacza to prawa do nieograniczonego wynajmu. Poszkodowany powinien działać rozsądnie: rozpocząć poszukiwania auta, zachować ogłoszenia, korespondencję i dokumenty zakupu. Jeżeli wypłata jest opóźniona albo kwota sporna, może to uzasadniać dłuższy okres najmu, ale każdą sytuację ocenia się indywidualnie.
Samochód zastępczy powinien być podobnej klasy, a stawka rynkowa. Ubezpieczyciel może zakwestionować koszt, jeżeli wybrano pojazd rażąco droższy albo nie wykazano potrzeby korzystania z auta. Przedłużenie wynajmu po otrzymaniu pieniędzy warto uzasadnić konkretnymi okolicznościami, na przykład brakiem realnej możliwości zakupu porównywalnego pojazdu lub trwającym sporem o wypłatę.
Najbezpieczniej od początku zachowywać umowę najmu, faktury, potwierdzenia płatności i dokumenty pokazujące, kiedy możliwy był zakup innego samochodu. To właśnie dokumenty, a nie sama liczba dni, decydują o sile argumentacji.
Odpowiedź na pytanie „szkoda całkowita z OC sprawcy – ile procent?” brzmi: punktem granicznym jest około 100 procent ekonomicznie uzasadnionego kosztu naprawy w stosunku do wartości auta z dnia zdarzenia. Nie wolno jednak pomijać danych użytych do obu wyliczeń.
Przed zaakceptowaniem decyzji sprawdź wartość rynkową pojazdu, wyposażenie, korekty, kosztorys naprawy i realność ceny wraku. Jeżeli pozostałości nie da się sprzedać za kwotę przyjętą przez ubezpieczyciela, zbierz dowody i zażądaj pomocy w znalezieniu kupca albo dopłaty. Dopiero gdy analiza dokumentów nie wystarcza, sięgaj po opinię niezależnego rzeczoznawcy lub konsultację prawną.