
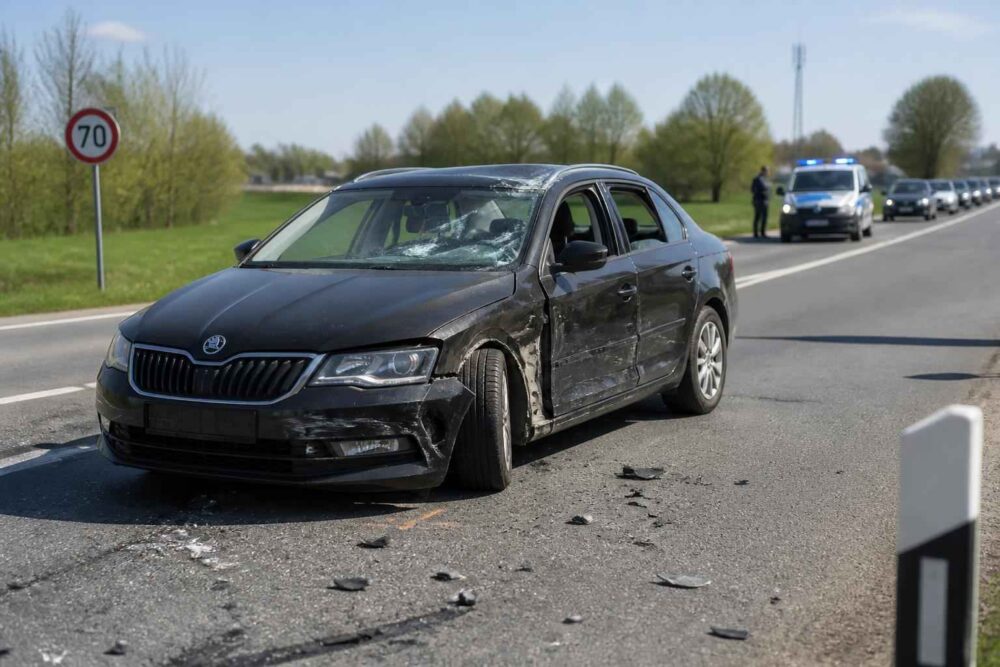
Kolizja z samochodem na zagranicznych tablicach nie oznacza, że trzeba prowadzić całą sprawę w obcym języku albo kontaktować się bezpośrednio z ubezpieczycielem poza Polską. Najważniejsze jest jednak prawidłowe zabezpieczenie dowodów i ustalenie, gdzie sprawca miał ważne ubezpieczenie.
Szkoda z OC sprawcy zagranicznego może być likwidowana przez polskiego korespondenta zagranicznego zakładu ubezpieczeń. Poniżej znajdziesz praktyczną ścieżkę działania: od dokumentów zebranych na miejscu zdarzenia, przez weryfikację polisy, aż po wycenę i wypłatę odszkodowania.
Kolizja z obcokrajowcem – pierwsze kroki i zebranie kluczowych danych na miejscu zdarzenia
Najpierw zadbaj o bezpieczeństwo. Włącz światła awaryjne, ustaw trójkąt ostrzegawczy w miejscu wymaganym przez przepisy i oceń, czy ktoś potrzebuje pomocy. Jeżeli są ranni, wezwij służby ratunkowe. Nie przestawiaj pojazdów przed wykonaniem podstawowej dokumentacji, chyba że ich pozostawienie zagraża bezpieczeństwu albo utrudnia ruch.
Policję należy wezwać przede wszystkim wtedy, gdy ktoś został poszkodowany, uczestnicy nie zgadzają się co do przebiegu zdarzenia, kierowca nie okazuje dokumentów, zachowuje się nietrzeźwo lub próbuje odjechać. Funkcjonariusze powinni również pojawić się wtedy, gdy uszkodzenia są poważne albo nie potrafisz ocenić, czy zdarzenie było tylko kolizją. Przy zgodnej wersji kierowców, braku rannych i pełnej dokumentacji zwykle wystarcza wspólne oświadczenie.
Samo zdjęcie numeru rejestracyjnego nie zabezpiecza jeszcze roszczenia. Numer może pomóc w identyfikacji, ale nie potwierdza ani zakładu ubezpieczeń, ani ważności ochrony. Poproś sprawcę o dokument polisy OC, Zieloną Kartę albo dokument ubezpieczenia granicznego. Zapisz także dane kierowcy i właściciela pojazdu, jeżeli są różne.
Na miejscu warto zebrać:
- imię i nazwisko kierującego oraz jego adres;
- numer rejestracyjny, markę, model i kraj rejestracji pojazdu;
- numer VIN, jeżeli można go odczytać z dokumentów lub tabliczki znamionowej;
- nazwę ubezpieczyciela, numer polisy OC oraz okres jej obowiązywania;
- numer Zielonej Karty albo ubezpieczenia granicznego, jeśli taki dokument jest wymagany;
- dane właściciela pojazdu, numer prawa jazdy i numer dowodu rejestracyjnego;
- telefon lub adres e-mail sprawcy, o ile dobrowolnie je udostępni.
Zrób zdjęcia ustawienia pojazdów, znaków drogowych, skrzyżowania, śladów hamowania i wszystkich uszkodzeń. Fotografuj również dokumenty, ale sprawdź przed odjazdem, czy fotografie są czytelne. Przydatne może być krótkie nagranie miejsca zdarzenia pokazujące kierunki jazdy i położenie samochodów. Nie publikuj materiałów w internecie; zachowaj je do zgłoszenia szkody lub postępowania.
Jeżeli uczestnicy mają różne wersje wydarzeń, nie próbuj rozstrzygać winy własną argumentacją. Zaznacz rozbieżność, wezwij policję i nie podpisuj dokumentu, który sugeruje przyjęcie odpowiedzialności, jeśli nie rozumiesz jego treści.
Wspólne oświadczenie o zdarzeniu drogowym – jak bezbłędnie wypełnić dokument w dwóch językach
Najbezpieczniejsze rozwiązanie to wspólne oświadczenie o zdarzeniu drogowym w wersji dwujęzycznej, na przykład polsko-angielskiej. Formularz powinien zawierać dane obu kierowców, pojazdów i ubezpieczycieli, opis okoliczności, szkic sytuacyjny oraz podpisy. Warto mieć taki druk w samochodzie, ale można też wykorzystać formularz dostępny w telefonie, pod warunkiem że obie strony rozumieją jego treść.
Opis powinien być rzeczowy. Zapisz datę, godzinę i dokładne miejsce. Wskaż kierunek jazdy, manewry oraz widoczne uszkodzenia. Szkic nie musi być artystyczny, ale powinien pokazywać pasy ruchu, znaki, sygnalizację i położenie pojazdów. Jeżeli dokument zawiera rubryki dotyczące przyznania się do winy, przeczytaj je bardzo uważnie.
Ważne: nie podpisuj oświadczenia wyłącznie dlatego, że druga osoba zapewnia, iż „to formalność”. Jeżeli dokument jest tylko po angielsku, niemiecku lub w innym języku, którego nie znasz, poproś o formularz dwujęzyczny, tłumaczenie albo wezwij policję. Podpis pod niezrozumiałą treścią może później utrudnić wyjaśnienie przebiegu zdarzenia.
Podpis nie powinien być traktowany jako automatyczne uznanie wszystkich twierdzeń drugiego kierowcy, ale jego znaczenie zależy od treści konkretnego dokumentu i okoliczności. Dlatego nie dopisuj niczego po podpisaniu formularza i nie zgadzaj się na pozostawienie pustych rubryk. Jeżeli nie ma miejsca na pełny opis, dołącz osobną kartkę i zaznacz w formularzu, że stanowi ona załącznik.
Gdy obcokrajowiec odmawia podpisania oświadczenia, nie zatrzymuj go siłą i nie wdawaj się w konflikt. Zapisz numer rejestracyjny, zrób zdjęcia, zanotuj markę i kierunek odjazdu, a następnie wezwij policję. Jeżeli są świadkowie, poproś ich o dane kontaktowe. Odmowa podpisu nie przekreśla roszczenia, ale oznacza, że większe znaczenie będą miały zdjęcia, nagrania, notatka policyjna i zeznania świadków.
Rodzaj ubezpieczenia sprawcy – Europejski Obszar Gospodarczy, Zielona Karta i polisa graniczna
To, jaki dokument powinien mieć zagraniczny kierowca, zależy od kraju rejestracji pojazdu oraz obowiązujących porozumień ubezpieczeniowych. W przypadku państw należących do Europejskiego Obszaru Gospodarczego system opiera się na wzajemnym uznawaniu obowiązkowego OC. Szczególne zasady dotyczą także państw objętych odpowiednimi porozumieniami, między innymi Szwajcarii, Andory i Serbii. Zakres aktualnych uzgodnień warto potwierdzić w Polskim Biurze Ubezpieczycieli Komunikacyjnych.
| Kraj rejestracji pojazdu | Dokument potwierdzający ochronę | Jak zweryfikować |
|---|---|---|
| Państwo EOG lub państwo objęte porozumieniem | Polisa OC, dane ubezpieczyciela lub dokument pojazdu | Sprawdzenie ubezpieczyciela i korespondenta w bazie PBUK |
| Państwo spoza tego systemu | Ważna Zielona Karta | Kontrola numeru, okresu ważności i terytorium ochrony |
| Państwo spoza systemu, bez Zielonej Karty | Ubezpieczenie graniczne OC | Sprawdzenie dokumentu i okresu obowiązywania |
Zielona Karta jest międzynarodowym certyfikatem potwierdzającym obowiązkowe ubezpieczenie odpowiedzialności cywilnej pojazdu. Nie należy jednak zakładać, że każdy dokument o zielonym kolorze jest ważny. Sprawdź numer, daty ochrony, kraj rejestracji, oznaczenie ubezpieczyciela oraz ewentualne skreślenia państw, w których dokument nie działa.
Ubezpieczenie graniczne OC jest rozwiązaniem dla pojazdów, które nie korzystają z automatycznego uznawania ochrony i nie mają ważnej Zielonej Karty. Dokument powinien obejmować okres, w którym samochód poruszał się po Polsce. Jeżeli kierowca nie ma ani Zielonej Karty, ani polisy granicznej, nie przyjmuj ustnego zapewnienia, że „ubezpieczenie jest w kraju”. Zapisz ten fakt w oświadczeniu i powiadom policję.
Przepisy i zakres porozumień mogą się zmieniać, a dokument może być nieważny mimo poprawnego numeru rejestracyjnego. Ostateczną weryfikację wykonuje się na podstawie danych polisy i informacji właściwego biura lub ubezpieczyciela.
Gdzie zgłosić szkodę z OC sprawcy zagranicznego i kim jest korespondent ds. roszczeń
Korespondent zagranicznego ubezpieczyciela to podmiot działający w Polsce w imieniu zakładu ubezpieczeń sprawcy. Jego zadaniem jest przyjęcie zgłoszenia, zebranie dokumentów, zorganizowanie oględzin i przeprowadzenie likwidacji zgodnie z właściwymi zasadami. Dzięki temu poszkodowany nie musi prowadzić korespondencji z centralą ubezpieczyciela w innym państwie.
Po zebraniu danych sprawcy sprawdź korespondenta w wyszukiwarce prowadzonej przez Polskie Biuro Ubezpieczycieli Komunikacyjnych, czyli polskie narodowe biuro ubezpieczycieli. Wyszukiwanie może wymagać kraju rejestracji, nazwy ubezpieczyciela albo numeru polisy. Nie opieraj się wyłącznie na informacji podanej przez sprawcę. Jeżeli nazwa na polisie różni się od nazwy w bazie, wyjaśnij rozbieżność przed wysłaniem dokumentów.
Praktyczna ścieżka zgłoszenia wygląda następująco:
- zgromadź oświadczenie, zdjęcia, dane pojazdu, polisę i ewentualną notatkę policyjną;
- ustal ubezpieczyciela sprawcy oraz jego polskiego reprezentanta do spraw roszczeń;
- wyślij zgłoszenie do korespondenta i zachowaj potwierdzenie nadania lub numer sprawy;
- udostępnij pojazd do oględzin, ale nie rozpoczynaj naprawy przed uzgodnieniem zakresu dokumentacji;
- przekaż rachunki za holowanie, parkowanie, badania lub inne uzasadnione wydatki związane ze zdarzeniem;
- sprawdź decyzję, kosztorys i sposób wyliczenia odszkodowania przed zaakceptowaniem rozliczenia.
Jeżeli ubezpieczyciel sprawcy nie ma korespondenta w Polsce, można zwrócić się do podmiotu wskazanego przez PBUK, który pełni funkcję agenta w zakresie likwidacji takiej szkody. W praktyce nie wybiera się dowolnego ubezpieczyciela według własnego uznania. Trzeba ustalić właściwy podmiot zgodnie z procedurą biura narodowego.
Brak korespondenta nie oznacza braku możliwości dochodzenia roszczenia. Oznacza natomiast, że szczególnie ważne stają się poprawne dane sprawcy, potwierdzenie ochrony i zachowanie dowodu zgłoszenia. Nie wysyłaj dokumentów wyłącznie na ogólny adres znaleziony w wyszukiwarce, jeżeli PBUK wskazał konkretną ścieżkę kontaktu.
Brak ważnej polisy OC u zagranicznego sprawcy lub ucieczka z miejsca kolizji – jak uzyskać odszkodowanie
Jeżeli zagraniczny kierowca nie ma ważnego OC, jego dokument wygasł albo nie można potwierdzić ochrony, zgłoś zdarzenie policji i zachowaj wszystkie dokumenty. Policja może ustalić tożsamość kierującego, zabezpieczyć dowody i sporządzić notatkę. Przy szkodzie z nieubezpieczonym pojazdem ustne zapewnienie sprawcy nie zastępuje urzędowego potwierdzenia.
W Polsce sprawy dotyczące szkód wyrządzonych przez pojazdy bez ważnego OC lub przez sprawców nieustalonych mogą być kierowane do Ubezpieczeniowego Funduszu Gwarancyjnego, z uwzględnieniem ustawowych warunków odpowiedzialności. Zakres wypłaty może różnić się w zależności od tego, czy szkoda dotyczy mienia, zdrowia czy życia. Przy samym uszkodzeniu samochodu, gdy sprawca pozostaje nieznany, znaczenie mają dodatkowe przesłanki przewidziane w przepisach, dlatego nie należy zakładać automatycznej wypłaty.
Jeżeli sprawca jest znany, ale nieubezpieczony, Fundusz może wypłacić należne świadczenie, a następnie dochodzić zwrotu od sprawcy w ramach regresu. Nie oznacza to jednak, że poszkodowany może pominąć dokumentację. Potrzebne będą między innymi dowody zdarzenia, rozmiaru szkody, związku uszkodzeń z kolizją i poniesionych kosztów.
W razie ucieczki z miejsca zdarzenia nie ruszaj za sprawcą, jeśli mogłoby to narazić kogokolwiek na niebezpieczeństwo. Zanotuj kierunek odjazdu, fragment numeru rejestracyjnego, wygląd samochodu i dane świadków. Nagranie z kamery samochodowej lub monitoringu może być ważniejsze niż późniejsza próba odtworzenia szczegółów z pamięci.
Gdy zdarzenie miało miejsce poza Polską, procedura może wyglądać inaczej. Trzeba stosować lokalne zasady wzywania policji, dokumentowania kolizji i zgłaszania roszczeń. Pomocą może być własne Assistance, a przy poważnej szkodzie także konsultacja z ubezpieczycielem lub specjalistą znającym przepisy państwa, w którym doszło do zdarzenia.
Przebieg likwidacji szkody zagranicznej, terminy wypłaty i rola własnego ubezpieczenia AC
Po zgłoszeniu sprawy korespondent weryfikuje odpowiedzialność, polisę i zakres uszkodzeń. Może zlecić oględziny rzeczoznawcy, poprosić o dodatkowe zdjęcia, rachunki, oświadczenia świadków albo dokumentację medyczną. Nie naprawiaj samochodu przed oględzinami, chyba że wymaga tego bezpieczeństwo lub ograniczenie dalszych uszkodzeń. W takim przypadku sfotografuj stan pojazdu i zachowaj faktury.
Rozliczenie może mieć formę kosztorysową albo bezgotówkową. Przy wariancie kosztorysowym otrzymujesz wyliczenie i sam organizujesz naprawę. Trzeba wtedy sprawdzić, czy kosztorys uwzględnia właściwy zakres prac, części, stawki robocizny i technologię naprawy. Rozliczenie bezgotówkowe polega na naprawie w warsztacie, który rozlicza się z ubezpieczycielem. Jest wygodniejsze, ale przed podpisaniem zlecenia sprawdź, czy warsztat nie obciąży cię dopłatą wynikającą z różnicy między jego fakturą a uznanym odszkodowaniem.
W sprawach prowadzonych przez reprezentanta do spraw roszczeń obowiązuje zasadniczo termin trzech miesięcy na przedstawienie uzasadnionej oferty odszkodowania albo uzasadnionej odmowy, liczony od otrzymania zgłoszenia. Nie jest to zawsze równoznaczne z tym, że pieniądze pojawią się dokładnie po trzech miesiącach. Jeżeli odpowiedzialność lub wysokość szkody pozostaje sporna, postępowanie może się wydłużyć. Warto żądać informacji o brakujących dokumentach i odpowiadać na nie bez zwłoki.
Własne Autocasco może przyspieszyć naprawę, zwłaszcza gdy samochód jest potrzebny na co dzień, a ustalenie odpowiedzialności zagranicznego ubezpieczyciela przeciąga się. Ubezpieczyciel AC likwiduje wtedy szkodę według własnych ogólnych warunków, a później może dochodzić zwrotu od odpowiedzialnego ubezpieczyciela. Nie oznacza to jednak automatycznie, że poszkodowany zachowa zniżki i nie poniesie żadnego kosztu.
Przed wyborem tej ścieżki sprawdź w OWU udział własny, franszyzę, sposób wyceny części, limit holowania, terminy zgłoszenia oraz wpływ wypłaty na składkę i historię szkodową. Niektóre polisy przewidują ochronę zniżek, inne nie. Zapytaj także, czy ubezpieczyciel prowadzi naprawę w wariancie bezgotówkowym i czy po wypłacie zachowasz prawo do dalszych roszczeń wobec sprawcy. Decyzja o użyciu AC powinna wynikać z porównania czasu oczekiwania, warunków polisy i realnego kosztu błędu.
Najważniejsza zasada jest prosta: na miejscu zdarzenia zbierz więcej danych, niż wydaje się potrzebne. Zapisz numer polisy, sfotografuj dokumenty, sporządź czytelne oświadczenie i nie podpisuj treści, której nie rozumiesz. Następnie potwierdź ubezpieczyciela oraz właściwego korespondenta w Polsce, zamiast opierać się na samym numerze rejestracyjnym.
Szkoda z OC sprawcy zagranicznego może być rozliczona w Polsce, ale wymaga dokładności na każdym etapie. Przy braku ważnego OC, nieznanym sprawcy, poważnych obrażeniach albo sporze o odpowiedzialność skorzystaj z procedury policyjnej i sprawdź aktualne zasady PBUK, UFG oraz własnego ubezpieczenia. Przed akceptacją kosztorysu lub uruchomieniem AC przeanalizuj dokumenty i warunki konkretnej polisy.