To, że samochód ma wykupione autocasco, nie oznacza automatycznej ochrony przed każdą awarią jednostki napędowej. Kluczowe znaczenie ma przyczyna uszkodzenia: nagłe zdarzenie zewnętrzne może być objęte AC, ale zwykłe zużycie, brak oleju albo zerwanie rozrządu najczęściej pozostają poza polisą.
W praktyce trzeba więc ocenić dwie kwestie jednocześnie: co dokładnie stało się z silnikiem oraz co na ten temat przewidują aktualne ogólne warunki ubezpieczenia (OWU). Znaczenie ma także zachowanie kierowcy po zdarzeniu, zwłaszcza to, czy nie powiększył szkody.
Czy ubezpieczenie AC obejmuje uszkodzenie silnika
Tak, ale nie w każdej sytuacji. Autocasco może pokryć naprawę albo wymianę silnika, gdy jego uszkodzenie jest skutkiem nagłego zdarzenia losowego objętego umową. Przykładem może być kolizja, pożar, powódź na postoju, zderzenie ze zwierzęciem lub uderzenie przedmiotu, który uszkodził miskę olejową i doprowadził do zatarcia jednostki.
Inaczej wygląda awaria mechaniczna powstała samoistnie. Zużyte panewki, pęknięcie elementu ze względu na wiek, zerwany pasek rozrządu czy awaria turbosprężarki nie stają się szkodą z AC tylko dlatego, że naprawa jest droga. Standardowe autocasco nie jest przedłużeniem gwarancji fabrycznej ani ubezpieczeniem od wszystkich usterek.
Najważniejsze pytanie brzmi zatem nie „czy silnik jest uszkodzony?”, lecz: co doprowadziło do uszkodzenia i czy ta przyczyna mieści się w zakresie polisy? Ubezpieczyciel może zlecić oględziny, analizę dokumentacji serwisowej, demontaż silnika albo opinię rzeczoznawcy. Samo zgłoszenie szkody nie przesądza jeszcze o wypłacie.
| Przyczyna uszkodzenia silnika | Typowa ocena w AC | Co ma znaczenie |
|---|---|---|
| Kolizja lub wypadek | Zwykle objęte ochroną | Zakres polisy, przebieg zdarzenia, wyłączenia |
| Powódź lub zalanie auta na postoju | Możliwa wypłata | Dokumentacja i brak prób uruchamiania silnika |
| Zatarcie z powodu braku oleju | Najczęściej odmowa | Konserwacja, kontrolki, sposób eksploatacji |
| Zerwanie rozrządu ze zużycia | Zwykle poza AC | Przyczyna awarii i zapisy OWU |
| Zassanie wody po wjechaniu w zalaną drogę | Często wyłączenie | Głębokość wody, próba rozruchu, rażące niedbalstwo |
Kiedy ubezpieczyciel pokryje koszty naprawy silnika z AC
Najłatwiejsza do wykazania jest sytuacja, w której uszkodzenie wynika z wyraźnego, nagłego zdarzenia zewnętrznego. Jeżeli podczas kolizji doszło do uderzenia silnika o przeszkodę, pęknięcia miski olejowej i utraty oleju, a następnie do zatarcia jednostki, można argumentować, że źródłem szkody nie było zużycie, lecz kolizja.
AC może zadziałać także wtedy, gdy kierowca ponosi odpowiedzialność za wypadek. Właśnie na tym polega różnica między autocasco a OC sprawcy. Jeżeli jednak po kolizji kierowca kontynuował jazdę mimo czerwonej kontrolki ciśnienia oleju i w ten sposób powiększył uszkodzenie, ubezpieczyciel może analizować, czy nie doszło do naruszenia obowiązku ograniczenia rozmiaru szkody.
Podobnie oceniane są zdarzenia takie jak zderzenie z dzikim zwierzęciem, wandalizm albo uderzenie kamienia czy innego przedmiotu. Sam fakt, że silnik przestał pracować, nie wystarczy. Potrzebny jest związek przyczynowy między zdarzeniem a uszkodzeniem. Warto zachować zdjęcia miejsca, ślady na pojeździe, informacje o interwencji służb oraz dokumentację z warsztatu.
Ochroną mogą być objęte również skutki działania sił natury: pożaru, gradu, spadającego konaru czy powodzi. Szczególnego znaczenia nabiera jednak sposób, w jaki doszło do zalania. Samochód stojący na parkingu podczas gwałtownej ulewy to inny przypadek niż samochód celowo wprowadzony w głęboką wodę.
Najważniejsza zasada po zalaniu: nie włączaj zapłonu i nie próbuj uruchamiać silnika, dopóki pojazdu nie sprawdzi fachowiec. Próba rozruchu może zmienić szkodę dotyczącą zalania w spór o uszkodzenie powstałe wskutek działania kierowcy.
W każdym przypadku sprawdź, czy konkretne ryzyko zostało objęte umową. Niektóre polisy mają ograniczenia dotyczące powodzi, szkód po wjechaniu w wodę, używania samochodu poza drogą albo określonych rodzajów części. Znaczenie mogą mieć również udział własny, franszyza redukcyjna i sposób wyceny naprawy.
Kiedy AC nie zadziała, czyli najczęstsze wyłączenia odpowiedzialności
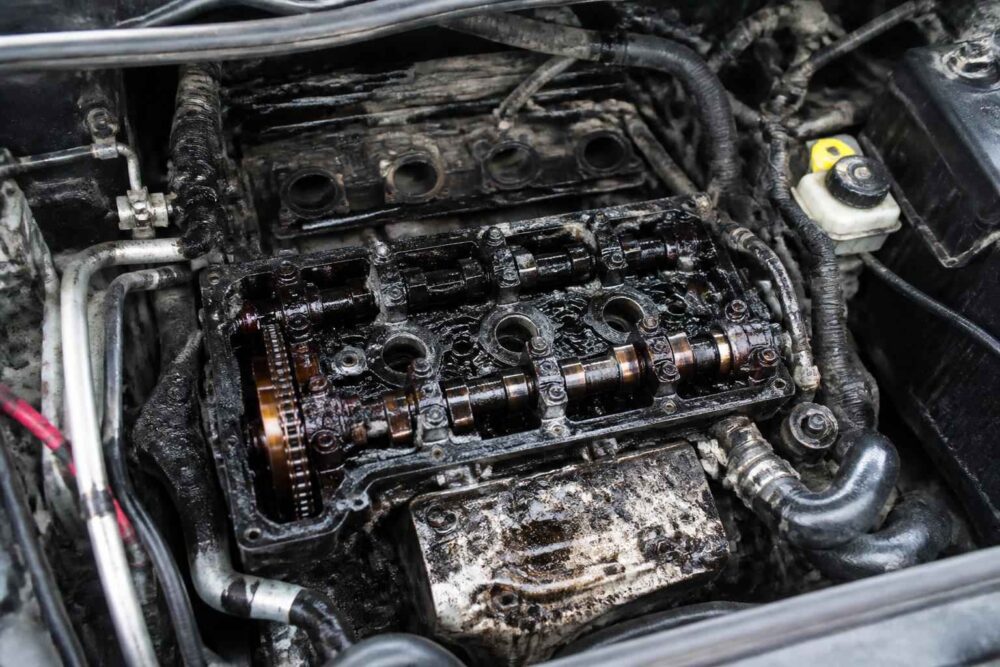
Wyłączenia odpowiedzialności są częścią OWU, a nie jedynie formalnym dodatkiem do polisy. To one często rozstrzygają, czy uszkodzony silnik a odszkodowanie z AC są ze sobą powiązane. Ubezpieczyciel może odmówić wypłaty, gdy przyczyną była awaria wewnętrzna, zaniedbanie eksploatacyjne, niewłaściwe paliwo albo zachowanie określone w umowie jako rażące niedbalstwo.
Określenia „pełne AC” czy „szeroki pakiet” nie zastępują lektury OWU. Przed zakupem trzeba sprawdzić nie tylko listę zdarzeń objętych ochroną, ale także wyłączenia, limity, amortyzację części i zasady likwidacji szkody.
Zassanie wody do silnika a zalanie pojazdu
Woda może dostać się do auta na dwa zasadniczo różne sposoby. Jeżeli pojazd stoi i zostanie zalany podczas powodzi, podtopienia albo gwałtownej ulewy, uszkodzenia mogą być następstwem działania sił natury. Jeżeli kierowca wjeżdża w głęboką wodę, a następnie uruchamia silnik, ubezpieczyciel może uznać, że szkoda powstała lub zwiększyła się wskutek nieprawidłowego działania kierowcy.
Problem techniczny polega na tym, że woda może zostać zassana przez układ dolotowy do cylindrów. Ciecz praktycznie nie daje się sprężyć tak jak mieszanka paliwowo-powietrzna. Gdy tłok próbuje wykonać suw sprężania, dochodzi do gwałtownego zatrzymania ruchu. To tzw. uderzenie hydrostatyczne. W efekcie mogą zostać wygięte korbowody, uszkodzone tłoki, panewki albo wał korbowy.
Nie zawsze silnik zgaśnie natychmiast. Czasem problem ujawni się dopiero po chwili, a kierowca może błędnie uznać, że warto ponownie zakręcić rozrusznikiem. To ryzykowna decyzja. Każda kolejna próba może pogłębić uszkodzenia i utrudnić ustalenie, co było pierwotną przyczyną.
Przy ocenie szkody znaczenie mogą mieć między innymi ślady wody w filtrze powietrza, przewodach dolotowych i cylindrach, poziom wody względem samochodu, miejsce zatrzymania auta oraz zapis zdarzeń. Dlatego nie warto samodzielnie osuszać, demontować ani uruchamiać pojazdu przed oględzinami, chyba że fachowiec zaleci inaczej.
Podczas przejeżdżania przez zalaną drogę rozsądna decyzja jest prosta: jeśli nie znasz głębokości wody lub widzisz, że może sięgać wlotu powietrza, nie wjeżdżaj. Jeżeli samochód zgaśnie w wodzie, opuść go bezpiecznie, wezwij pomoc i nie próbuj „sprawdzać”, czy jeszcze odpali.
Zatankowanie niewłaściwego paliwa i błędy eksploatacyjne
Benzyna zatankowana do diesla albo olej napędowy wlany do silnika benzynowego może doprowadzić do kosztownej naprawy układu paliwowego i jednostki napędowej. Standardowe AC najczęściej nie pokrywa takich kosztów, ponieważ źródłem szkody jest błąd użytkownika, a nie niezależne zdarzenie losowe.
Jeśli pomyłka zostanie zauważona przy dystrybutorze, nie uruchamiaj silnika. W takiej sytuacji assistance może czasem zorganizować holowanie lub wypompowanie paliwa, ale zakres świadczeń zależy od konkretnego pakietu. Nie oznacza to automatycznie finansowania naprawy silnika.
Podobnie oceniane jest zatarcie jednostki wskutek jazdy z bardzo niskim poziomem oleju albo płynu chłodniczego. Nawet gdy awaria pojawiła się nagle, ubezpieczyciel będzie sprawdzał, czy kierowca miał możliwość zauważenia problemu i odpowiednio zareagował.
Rażące niedbalstwo i ignorowanie kontrolek ostrzegawczych
Rażące niedbalstwo nie oznacza każdego drobnego przeoczenia. Chodzi o zachowanie wyraźnie odbiegające od podstawowej ostrożności, którego skutki można było przewidzieć. Ostateczna ocena zależy od faktów i zapisów OWU, dlatego nie da się z góry przesądzić każdej sprawy.
Inaczej traktuje się jednak krótkotrwałe pojawienie się komunikatu, którego znaczenia kierowca mógł nie znać, a inaczej dalszą jazdę przez wiele kilometrów z czerwoną kontrolką oleju lub temperatury. Czerwona kontrolka zwykle sygnalizuje stan alarmowy i powinna skłonić do bezpiecznego zatrzymania pojazdu. Żółta najczęściej ostrzega o usterce wymagającej diagnostyki, ale nie zawsze oznacza natychmiastowe unieruchomienie auta.
Kolor nie jest jednak jedynym kryterium. Liczy się symbol, komunikat, instrukcja pojazdu, objawy oraz czas dalszej jazdy. Przy wzroście temperatury, spadku ciśnienia oleju, dymieniu lub nietypowych odgłosach dalsza jazda może szybko zamienić możliwą do ograniczenia usterkę w zniszczony silnik.
Naturalne zużycie części oraz wadliwa naprawa w warsztacie
Uszkodzenia wynikające z wieku i eksploatacji samochodu zwykle nie są objęte autocasco. Dotyczy to między innymi zużycia panewek, pierścieni, łańcucha lub paska rozrządu, korozji, awarii turbosprężarki oraz stopniowej utraty parametrów jednostki. W takich przypadkach właściwym kierunkiem może być gwarancja, rękojmia albo osobne ubezpieczenie od awarii mechanicznych, jeśli zostało wykupione i obejmuje dany element.
Jeżeli silnik został uszkodzony przez nieprawidłową wymianę rozrządu, błędny montaż albo inną wadliwą naprawę, odpowiedzialność może ponosić warsztat. Pomocne będą zlecenie naprawy, faktura, zakres wykonanych prac, korespondencja i niezależna opinia techniczna. Nie oznacza to jednak, że AC na pewno pokryje szkodę. Ubezpieczyciel może uznać, że źródłem problemu była usługa serwisowa, a nie zdarzenie objęte polisą.
Szkoda całkowita przy uszkodzeniu silnika – jak to wygląda w praktyce
Naprawa silnika może być technicznie możliwa, ale ekonomicznie nieopłacalna. Dlatego poważne uszkodzenia jednostki często prowadzą do orzeczenia szkody całkowitej. W autocasco próg stosowany przez ubezpieczyciela wynika z OWU i często jest określany na poziomie około 70% wartości pojazdu, ale nie należy traktować tej wartości jako uniwersalnej zasady dla każdej polisy.
Przykładowo: jeżeli samochód przed szkodą jest wart 40 000 zł, a koszt naprawy według zasad przyjętych w umowie wynosi 30 000 zł, może zostać przekroczony próg szkody całkowitej. W rozliczeniu ubezpieczyciel ustala wartość pojazdu przed zdarzeniem i wartość pozostałości, czyli uszkodzonego auta. Odszkodowanie jest co do zasady różnicą między tymi wartościami.
Jeżeli wartość samochodu przed szkodą wynosi 40 000 zł, a pozostałości wyceniono na 12 000 zł, świadczenie wyniesie 28 000 zł, z uwzględnieniem warunków polisy, udziału własnego i ewentualnych innych korekt. Właściciel może zatrzymać pozostałości i sprzedać je samodzielnie albo skorzystać z pomocy ubezpieczyciela w ich zbyciu, jeśli taki mechanizm przewiduje umowa lub procedura likwidacji.
Najwięcej sporów dotyczy nie samego wzoru, lecz danych wejściowych. Zaniżona wartość auta przed szkodą albo zawyżona wartość wraku obniża wypłatę. Warto sprawdzić wyposażenie, przebieg, stan techniczny, porównywalne oferty rynkowe i metodę wyceny. Gdy różnice są znaczne, przydatna może być niezależna opinia rzeczoznawcy.
Sposoby likwidacji szkody a naprawa silnika z AC
Wariant kosztorysowy oznacza wypłatę ustalonej kwoty na podstawie kalkulacji ubezpieczyciela. Taki sposób bywa wygodny i wystarczający przy prostych uszkodzeniach, ale przy silniku może ujawnić ograniczenia. Kosztorys może uwzględniać zamienniki, określone stawki robocizny, amortyzację części albo inne założenia, które nie odpowiadają rzeczywistym kosztom naprawy.
Wariant serwisowy, zwany też warsztatowym lub bezgotówkowym, pozwala rozliczyć naprawę na podstawie prac wykonanych w zaakceptowanym warsztacie. W zależności od umowy może umożliwiać zastosowanie części oryginalnych albo części o określonej jakości. Nie należy zakładać, że sam wybór wariantu serwisowego zawsze oznacza naprawę w ASO bez dopłat. Decydują zapisy polisy.
Przed podpisaniem umowy sprawdź, czy występuje amortyzacja części, jaki jest udział własny oraz czy obowiązuje franszyza. Franszyza redukcyjna pomniejsza odszkodowanie o ustaloną kwotę lub procent. Franszyza integralna działa dopiero po przekroczeniu określonego progu szkody. Udział własny także obniża wypłatę, choć jego konstrukcja zależy od OWU.
Przy skomplikowanej naprawie silnika bezpieczniejszy finansowo bywa wariant serwisowy, szczególnie gdy samochód jest nowszy, a polisa zapewnia dostęp do części o odpowiedniej jakości. Tańsza składka wariantu kosztorysowego może wyglądać atrakcyjnie, lecz później nie wystarczyć na realną naprawę. Trzeba porównywać nie tylko cenę polisy, ale również przewidywaną wypłatę w trudnym scenariuszu.
Jak zabezpieczyć się przed kosztami awarii silnika: motogwarancja i assistance
Jeżeli głównym ryzykiem jest zwykła awaria mechaniczna, samo AC może nie rozwiązać problemu. Dla samochodów używanych warto sprawdzić motogwarancję, czyli ochronę obejmującą określone awarie podzespołów. Nie jest to jednak jednolity produkt. Jedna umowa może obejmować silnik, skrzynię biegów i układ paliwowy, a inna wyłączać część elementów lub ograniczać wypłatę do określonego limitu.
Przed zakupem sprawdź przede wszystkim listę objętych części, maksymalną kwotę świadczenia, udział własny, limity wieku i przebiegu pojazdu, wymagania dotyczące serwisowania oraz wyłączenia związane z naturalnym zużyciem. Istotne są również zasady zgłoszenia awarii. Samodzielne zlecenie naprawy bez zgody ubezpieczyciela może utrudnić uzyskanie zwrotu kosztów.
Motogwarancja nie zawsze pokrywa skutki zalania, zatankowania złego paliwa lub eksploatacji bez oleju. Trzeba czytać definicje awarii i wyłączenia, a nie kierować się nazwą produktu. W praktyce jest to ochrona bliższa gwarancji serwisowej niż klasycznemu AC.
Assistance pełni inną funkcję. Może zapewnić holowanie, pomoc na miejscu, pojazd zastępczy albo transport pasażerów. Zwykle nie finansuje samej wymiany silnika. W niektórych pakietach przewidziano pomoc także w razie awarii, ale jej zakres, limit kilometrów i liczba interwencji są ograniczone. Assistance warto traktować jako zabezpieczenie organizacyjne i logistyczne, nie jako polisę na naprawę jednostki napędowej.
Co zrobić, gdy silnik ulegnie uszkodzeniu krok po kroku
Pierwsza decyzja na drodze może mieć wpływ zarówno na bezpieczeństwo, jak i na późniejszą likwidację szkody. Jeżeli silnik traci moc, pojawia się czerwony komunikat, rośnie temperatura, słychać metaliczne odgłosy albo auto zatrzymało się w wodzie, nie kontynuuj jazdy tylko po to, aby dojechać do warsztatu.
- Zatrzymaj samochód w bezpiecznym miejscu. Wyłącz silnik, włącz światła awaryjne i zadbaj o bezpieczeństwo osób. Po zatrzymaniu w wodzie nie próbuj ponownie uruchamiać jednostki.
- Ustal i udokumentuj zdarzenie. Zrób zdjęcia pojazdu, miejsca, poziomu wody, przeszkody, uszkodzeń i komunikatów na desce rozdzielczej. Zapisz godzinę oraz okoliczności zdarzenia.
- Skontaktuj się z assistance lub ubezpieczycielem. Zapytaj o holowanie i sposób zabezpieczenia auta. Opisz fakty, nie zgaduj przyczyny i nie potwierdzaj pochopnie, że uszkodzenie wynikało z zaniedbania.
- Nie ingeruj w pojazd przed oględzinami. Nie kręć rozrusznikiem, nie osuszaj samodzielnie silnika i nie zlecaj kosztownej naprawy bez uzgodnienia z ubezpieczycielem, chyba że konieczne jest pilne działanie dla bezpieczeństwa.
- Zbierz dokumenty. Przygotuj polisę, dowód rejestracyjny, historię serwisową, rachunki za obsługę i opis zdarzenia. Po diagnozie poproś warsztat o wskazanie przyczyny, zakresu uszkodzeń i związku między zdarzeniem a awarią.
W przypadku odmowy wypłaty poproś o jej pisemne uzasadnienie oraz wskazanie konkretnego punktu OWU. Sprawdź, czy ubezpieczyciel prawidłowo ustalił przyczynę, wartość pojazdu, wartość pozostałości i koszt naprawy. Jeżeli dokumentacja jest niepełna albo opinia techniczna budzi wątpliwości, warto skonsultować sprawę z niezależnym rzeczoznawcą; wynik sporu zależy jednak od dowodów i treści konkretnej umowy.
Najkrótsza odpowiedź na pytanie, czy AC obejmuje uszkodzenie silnika, brzmi: obejmuje skutki określonych zdarzeń losowych, ale zwykle nie obejmuje zwykłej awarii mechanicznej. Kolizja, pożar czy zalanie auta na postoju mogą uzasadniać roszczenie. Zatarcie z braku oleju, zużyty rozrząd, niewłaściwe paliwo i zassanie wody po próbie rozruchu często prowadzą do odmowy.
Przed zakupem polisy porównaj OWU, wyłączenia, udział własny, amortyzację i wariant likwidacji szkody. Po awarii najważniejsze są: zatrzymanie pojazdu, brak prób uruchamiania, dokumentacja oraz szybki kontakt z ubezpieczycielem. To właśnie te działania mogą ograniczyć koszt błędu i ułatwić rzetelną ocenę uszkodzonego silnika.